
数字化绿色化转型|新型电力系统:城投转型综合能源服务商的核心抓手
城投布局能源新基建系列推文将在深度剖析十五五政策蓝图的基础上,系统梳理城投公司在大型清洁能源基地、分布式能源、绿色氢能、新型电力系统、抽水蓄能、新型储能、虚拟电厂、智能微电网、绿电直连、算电协同、零碳园区等核心赛道的战略机遇、切入模式与实战案例,旨在为城投公司明晰路径、提供范本。
本篇文章主要阐述新型电力系统的项目类型、盈利模式以及城投机会。后续将聚焦抽水蓄能、新型储能、虚拟电厂、智能微电网、绿电直连、算电协同等项目逐一分析切入策略及实战案例。
一、新型电力系统概述
随着大规模新能源电力接入电网,电力系统需要在随机波动的负荷需求与电源之间实现能量的供需平衡,其结构形态、运行控制方式以及规划建设与管理发生根本性变革,形成了以新能源电力生产、传输、消费为主体的新一代电力系统,即新能源电力系统。
根据《新型电力系统发展蓝皮书》,新型电力系统是以确保能源电力安全为基本前提,以满足经济社会高质量发展的电力需求为首要目标,以高比例新能源供给消纳体系建设为主线任务,以源网荷储多向协同、灵活互动为有力支撑,以坚强、智能、柔性电网为枢纽平台,以技术创新和体制机制创新为基础保障的新时代电力系统,是新型能源体系的重要组成部分和实现“双碳”目标的关键载体。其核心内涵可以概括为:电源结构从以化石能源为主体转向以风、光等新能源为主体;系统形态从“源随荷动”的刚性系统转向“源网荷储”深度融合、双向互动的柔性系统;技术基础向数字化智能化转变;电网角色从传统的电能输送通道升级为能源资源优化配置的枢纽平台。
二、新型电力系统政策梳理
自2021年3月习近平总书记在中央财经委员会第九次会议上首次提出构建新型电力系统以来,顶层设计持续深化。
2023年7月,中央深改委第二次会议审议通过《关于深化电力体制改革加快构建新型电力系统的指导意见》提出加快构建清洁低碳、安全充裕、经济高效、供需协同、灵活智能的新型电力系统。
2024年7月《加快构建新型电力系统行动方案(2024—2027年)》(发改能源〔2024〕1128号)出台,部署了九大专项行动,明确了未来四年的具体施工图。至2026年初,国家能源局已公示首批涵盖43个项目和10个城市的新型电力系统建设能力提升试点,标志着新型电力系统进入规模化、实质化推进的新阶段。其中43个试点项目名单中共涉及7个试点方向,包括4个系统友好型新能源电站、8个构网型技术应用、7个智能微电网、2个算电协同、13个虚拟电厂、1个大规模高比例新能源外送以及8个新一代煤电。
2026年4月《十五五规划纲要》提出着力构建新型电力系统,全面提升电力系统互补互济和安全韧性水平,优化全国电力流向和跨区域通道布局,加快智能电网建设,完善城乡配电网,科学布局抽水蓄能,大力发展新型储能。
2026年6月《新型能源体系建设“十五五”规划》进一步提出构建适配高比例新能源的新型电力系统,包括:推动清洁能源基地外送输电通道建设;推动配电网向源网荷储资源高效配置平台转变;因地制宜发展智能微电网和绿电直连;合理布局、积极有序开发建设抽水蓄能电站,大力发展新型储能,2030年抽水蓄能装机达到1.6亿千瓦左右,新型储能装机达到3亿千瓦;充分挖掘用户侧调节潜力,提高电力需求响应比例;充分利用电动汽车储能资源,开展车、桩、站、网融合互动探索,全面推广智能有序充电,扩大车网互动规模化应用范围,2030年车网互动聚合可调充电规模达到5000万千瓦左右;加快推进虚拟电厂规模化发展,2030年虚拟电厂调节能力达到5000万千瓦以上。
三、新型电力系统是城投转型综合能源服务商的核心抓手
在传统电力体系中,电网建设主要由央企主导,而新型电力系统中大量的用户侧项目,比如园区微电网、用户侧储能、车网互动(V2G)设施、虚拟电厂等,这些具有强烈的属地属性和公共属性,正是城投公司发挥政企协同、资源整合优势的关键领域。
因此,新型电力系统正成为城投公司转型为综合能源服务商的核心抓手,城投公司可以充分盘活辖区内闲置场地、公共建筑、产业园区等存量资源,联动地方政府、电网企业、市场主体协同开发,布局多元化能源业态,深度参与绿电交易、需求响应、节能改造等业务,从单一基建建设主体,逐步转向集能源投资、建设、运营、服务于一体的综合能源服务商。
四、新型电力系统主要项目类型与城投机会
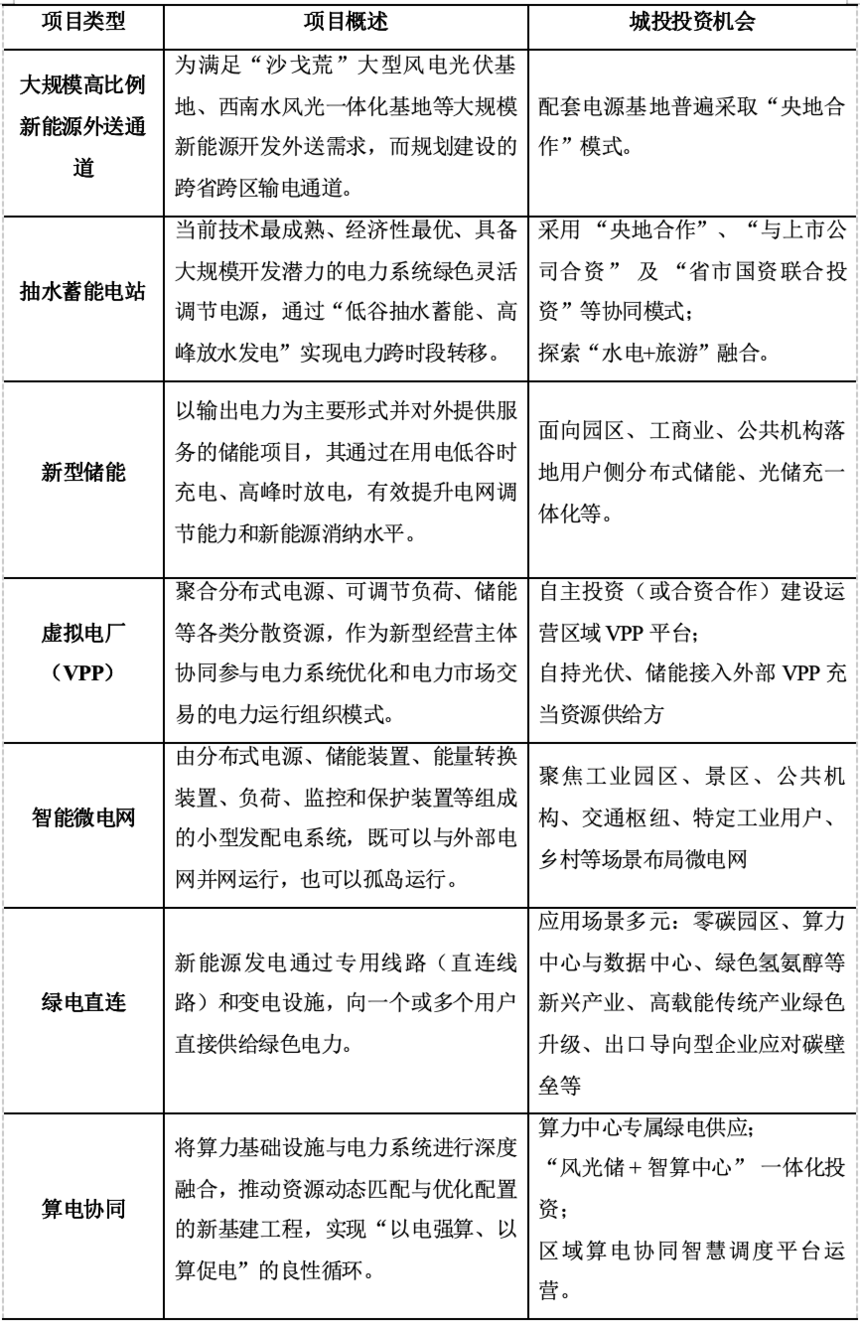
新型电力系统的建设,已从单一环节的点状突破,转向源网荷储深度融合的系统性推进,其项目类型和建设主体呈现出多元化、协同化、生态化的特征。根据国家能源局试点方向及各地实践,城投公司可重点参与的主要项目类型及切入机会如下。
五、新型电力系统项目盈利模式分析
新型电力系统项目盈利来源主要包括四大部分:
(一)电力市场交易收益
电力市场交易收益通过参与电力现货、中长期、辅助服务等市场化交易获得收入,其核心是发现电能的时空价值、可靠性价值和系统调节价值。主要包括:
电量电费(电能量市场收益)。指通过参与电力中长期交易、现货市场开展购售电业务,直接获取收益(如低谷购电、高峰售电赚取价差,或对外售卖电能);同时,也涵盖通过优化自身用电策略、参与需求响应或利用分布式电源自发自用等方式,间接降低购电成本、实现电费节省的收益。二者共同体现了电能的商品属性、时空价值及优化配置带来的经济性。比如虚拟电厂 (VPP)聚合分布式资源,在现货市场进行峰谷套利;绿电直连项目将所发绿电直接销售给用户,获得绿色电能量价差收入;算电协同项目通过绿电直供降低自身购电成本,富余绿电可对外销售。
容量电费(容量市场收益)。是指为保障电力系统长期供电可靠性,对具备发电能力并承诺在需要时可用的机组支付的固定费用。主要来自容量市场(通过拍卖等形成容量电价)或容量补偿机制(由政府核定标准,比如抽水蓄能电站按经营期40年、资本金内部收益率6.5%核定容量电价),用于补偿机组为系统提供长期可靠容量的价值,回收机组的固定投资成本,与是否实际发电无关。抽水蓄能、电网侧新型储能是获取容量电费的典型项目。
辅助服务收入。通过提供调频、备用、调峰、爬坡、黑启动等服务,帮助电网平衡功率、稳定频率和电压而获得的补偿或竞价收入。
(二)资产运营与服务费
基于基础设施(管网、设备)的运营收取固定或按量计费的服务费用。主要包括:
输电/过网费。如特高压等跨区输电通道运营商,向电力输送方收取的“过路费”。
容量租赁/服务费。储能电站、可调节负荷等资源方,将其调节容量或储存空间租赁给电网或第三方使用,收取固定租金或服务费。
算力租赁/云服务收入。算电协同项目中,运营商在满足自身需求后,将富余算力资源对外提供租赁或云服务获得的收入。
增值服务收益。包括为电力用户提供设备代运维、节能改造、能碳管理等专业化技术服务所收取的费用。
(三)绿色溢价与环境权益
绿色溢价与环境权益收入是指因提供绿色电力、减少碳排放而产生的额外市场化收益,其核心是新能源发电项目将其环境价值(绿色属性或减排贡献)通过不同市场机制变现的途径。目前主要有三种实现方式:
绿电溢价收入。是指将绿色电力与其环境属性(绿证)捆绑,以高于常规电力的价格出售给用户获得的额外电价收入。这是“证电合一”的典型模式。绿电溢价受供需关系、用户需求强度等因素影响,通常为0.03-0.08元/千瓦时(即3-8分/度)。
绿证收入。指新能源发电企业在销售电能量(作为普通电力)的同时,将其发电对应的“绿色电力证书”(GEC)在绿证交易平台上单独出售所获得的收入。这是“证电分离”模式,一张绿证对应1000千瓦时绿色电力。绿证价格相对透明稳定,目前主流价格约为30-50元/张,折算成度电收益约为0.03-0.05元/千瓦时。
国家核证自愿减排量(CCER)收入。是将经核证的温室气体减排量(CCER)在全国碳市场或自愿减排交易系统中出售所获得的收入。目前仅深远海海上风电、光热发电等特定项目可自主选择开发CCER,绝大多数风光项目仅能开发绿证。这是基于项目“额外性”的碳信用收益,1个CCER对应1吨二氧化碳当量。CCER价格市场化程度高,波动较大,自2025年重启交易以来,价格中枢在70-90元/吨区间,以每兆瓦时绿色电力减排约0.7吨二氧化碳当量估算,度电潜在收益约为0.05-0.06元/千瓦时。
对可再生能源发电项目,绿证与CCER不得重复申领收益;纳入可持续发展价格结算机制(“机制电价”)的电量,不得再获绿证收益。三者不能同时就同一电量重复获利,但可通过电量划分(如部分电量做绿电交易、部分申请CCER、部分仅卖绿证)实现组合收益,前提是不交叉重叠。
(四)政府补贴与激励
在产业发展初期,各级政府提供的投资、运营补贴及示范项目奖励,是项目实现经济可行性的重要支撑。
表1 新型电力系统项目盈利路径矩阵
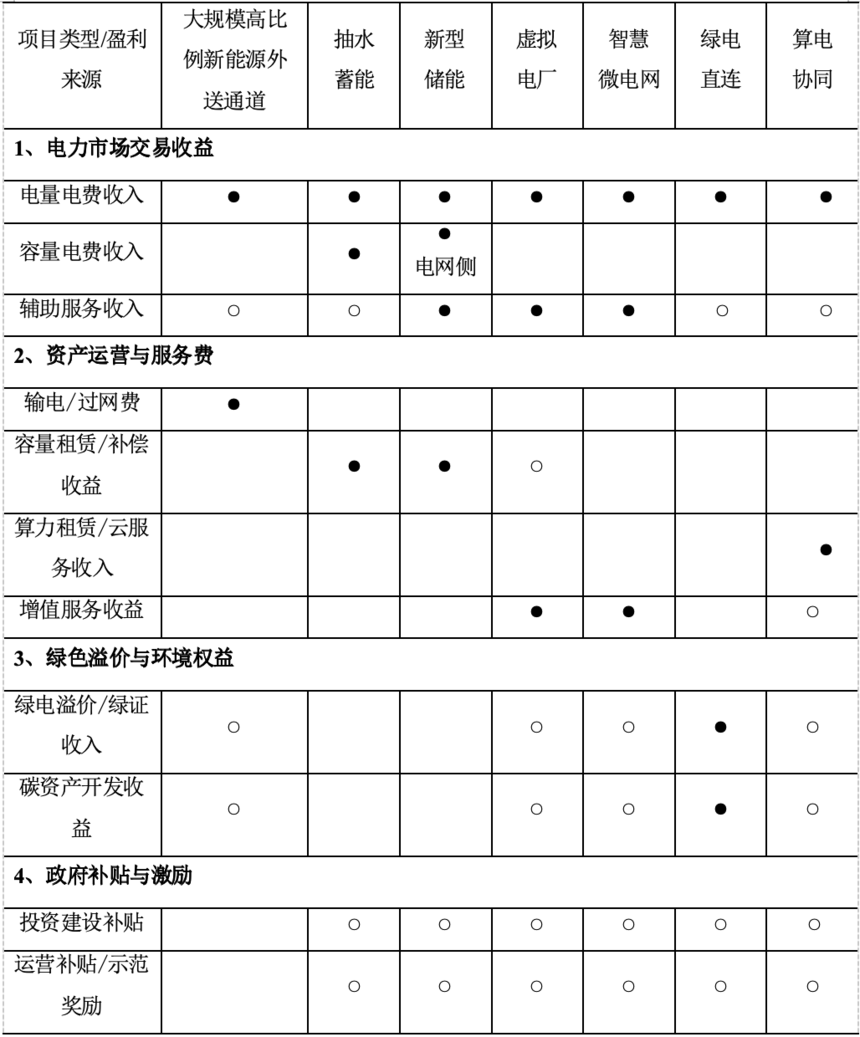
符号说明:● 核心收入来源;○ 补充收入来源
推荐
-

-

QQ空间
-

新浪微博
-

人人网
-

豆瓣






