睿立方观点
RECUBE VIEWPOINT
|
十五五规划系列|“十五五”规划前瞻之投融资体制改革
2025年是“十五五”规划的开局之年,也是新一轮城投平台深化转型、提质增效的关键节点。 为更好服务地方发展大局,推动平台公司实现由“融资主体”向“市场化实体”转变,睿立方咨询组织编写了《“十五五”规划系列研究》八大专题,聚焦宏观经济、投融资体制改革、国资国企改革、存量资产盘活、数字化转型、低碳产业、科技创新等核心议题,结合典型实践与趋势研判,力求为地方政府与城投平台提供参考思路与操作路径。 今日推出第二篇:《“十五五”规划前瞻之投融资体制改革》,关注睿立方咨询,可持续阅读后续内容,共同探索“十五五”时期城投高质量发展的方向与落点。 一、投融资改革脉络简要梳理 城投公司市场化转型的背后是政府投融资体制机制的转型,政府投融资体制机制改革相关政策以管控和化解债务风险为主基调。 2010年6月,国务院印发《关于加强地方政府融资平台公司管理有关问题的通知》(国发〔2010〕19号),首次要求地方政府规范、清理和整顿政府性融资平台,是地方投融资体制改革、城投平台转型发展的起点。2014年10月2日,国务院发布《关于加强地方政府性债务管理的意见》(国发〔2014〕43号),明确提出剥离平台公司的政府性融资职能,建立规范的地方政府举债融资机制,宣告传统地方政府投融资体制走向终结,城投公司正式开启了转型发展之路。2016年7月18日,《关于深化投融资体制改革的意见》(中发〔2016〕18号)发布,作为首份由党中央国务院印发实施的投融资体制改革文件明确了改革的顶层设计,强调要加快地方城投平台的市场化转型,新一轮投融资体制改革全面展开。 此后一系列规范投融资行为,防范隐性债务风险,推动平台公司转型的政策陆续出台,持续强化监管堵漏:财预〔2017〕50号文要求规范地方政府举债融资行为,加快融资平台市场化转型;财预〔2017〕87号文坚决制止以政府购买服务名义违法违规融资;财办金〔2017〕92号文、财金〔2018〕54号、财金〔2019〕10号等系列文件持续对PPP实践中出现的问题进行纠偏、整治;财金〔2018〕23号文禁止金融机构变相为地方政府提供融资;银保监会〔2021〕15号文实现监管质变,首次规定“财政不承担城投偿债责任”,要求金融机构对涉及隐性债务的平台“不得新增流动资金贷款”。另外,2019年7月1日起,我国政府投资领域第一部行政法规《政府投资条例》(国令第712号)正式实施,要求政府及其有关部门不得违法违规举借债务筹措政府投资资金,政府投资项目不得由施工单位垫资建设,严控政府隐性债务。 2023年7月24日中央政治局会议提出“有效防范化解地方债务风险,制定实施一揽子化债方案”。新一轮化债工作全面展开。此后,以国办35号文为总纲领的一揽子化债政策陆续出台。国办35号文对地方国企及对应融资政策进行分类管理,严控债务规模新增,对12个高风险重点省份给予化债政策同时,配套47号文严控其新建政府投资项目;国办14号文核心为“扩容化债”,将35号文提出的化债方案向其余19 省份中债务问题严重的部分地级市拓展适用;银发134号文将非标债务置换范围扩展至“双非债务”;银发150号文设定2027年6月末为城投退平台最终时限;银发226号文要求加强非标债务化解,严肃化债纪律,打破“城投信仰”;99号文对高风险地区“退重点地区”做出规定。 2024年10月,国家加力推出一揽子增量政策,形成了 “6+4+2”化债组合拳,包括:6万亿元债务限额置换存量隐性债务、连续五年每年8000亿元专项债化债(累计4万亿元)、以及2029年后到期的2万亿元棚改债按原合同偿还。 二、现状与问题 近年来,基建投融资政策主要围绕两个主题展开:一是有效防范化解地方债务风险;二是扩大有效投资,推动经济稳增长。随着一系列重量级政策组合拳的推出,地方债务化解、平台公司转型、基建投资拉动等方面取得显著成效,但仍然任重道远。 一是债务风险有效缓释,但结构性压力仍存。 一揽子化债政策全面推进,以及“6+4+2”化债举措的推出,极大地缓解了地方政府的流动性风险,地方化债压力大大减轻、债务风险有效缓释。隐性债务余额大幅压降。2024年通过3.4万亿元置换资金(含2.5万亿元特殊再融资债券和8778亿元特殊新增专项债券),隐性债务余额从2023年末的14.3万亿元降至11.0万亿元,降幅达23%。若“6+4+2”化债举措全面落地,2028年前需消化的隐性债务总额从14.3万亿骤降至2.3万亿,年均消化额从2.86万亿减为4600亿,降幅超80%。利息支付压力显著降低。2024年地方政府债券平均发行利率为2.3%。据财政部估算,地方政府债券置换后平均利率下降超2.5个百分点,预计五年利息减少2000亿元以上,如广西年节省利息超10亿元,内蒙古年节省30.9亿元。债务结构持续优化。2024年,各地通过协商银行贷款置换掉信托、融资租赁、债权计划、定融等利息成本高、偿债压力大的非标债务,非标融资占比持续下降。比如,柳州市非标债务占比从16%压降至6%,银行贷款占比升至67%。 在地方化债取得成效的同时,城投债务规模长期积累形成的结构性压力依然突出。经营性债务风险未完全缓释,城投企业大量未置换的经营性项目现金流与偿债能力错配问题持续暴露。区域分化加剧,中西部省份债务率高企,东部地区暴露“伪经营性债务”困局,如部分县级城投利息支出占经营性现金流90%。尾部风险累积,山东、云南等地频繁出现信托逾期事件,2018-2024年累计非标违约达174起,涉及115家平台。 二是投融资渠道系统性收紧与局部机会并存。 随着一揽子化债政策的落地实施,当前城投公司融资渠道全面收紧。银行贷款方面,35号文要求对融资平台统一授信,严控增速,名单内平台严控新增,除重要项目外,不得新增项目贷款;对高风险重点省份新增贷款审批上升至总行,中小银行不得提供新增贷款等。债券融资方面,目前银行间协会和交易所对城投的审核要求无实质变化,融资平台只允许借新还旧,只有符合审核要求的产投可新增融资,对重点省份以及低等级区县主体的审核较严。非标融资方面,政信类产品是监管的重点对象,监管部门窗口指导,对于名单内平台,无论其作为融资主体还是担保主体,信托类债务都只能减少不能增加。叠加土地价值缩水导致抵押融资空间收缩40%,2024年城投有息债务增速骤降至2.52%,非标融资萎缩17.81%,城投债首次进入“净偿还时代”(增速-4.78%),银行借款虽以8.05%增速支撑,但区域分化显著,贵州、云南等高风险区域融资成本较AAA级城投高出200BP以上。 在“堵后门”的同时,“开前门”也在同时发力。2015年《预算法》修订实施,允许地方政府发行债券融资,近年来专项债规模稳步上升,投向领域不断扩大,2024年12月,国务院办公厅印发《关于优化完善地方政府专项债券管理机制的意见》,提出实行专项债券投向领域“负面清单”管理,扩大专项债券用作项目资本金范围,并开展专项债券项目“自审自发”试点。2025年拟安排专项债4.4万亿元,比上年增加5000万元,重点用于投资建设、土地收储和收购存量商品房、消化地方政府拖欠企业账款。近年来中央预算内投资规模也在稳步增长,2025年拟安排7350亿元。为解决重大项目资金问题,从2024年开始拟连续几年发行超长期特别国债,专项用于国家重大战略实施和重点领域安全能力建设,2024年发行1万亿元,2025年拟发行1.3亿元。另外,监管部门正在积极推进REITs等创新投融资模式,进一步促进投融资良性循环。
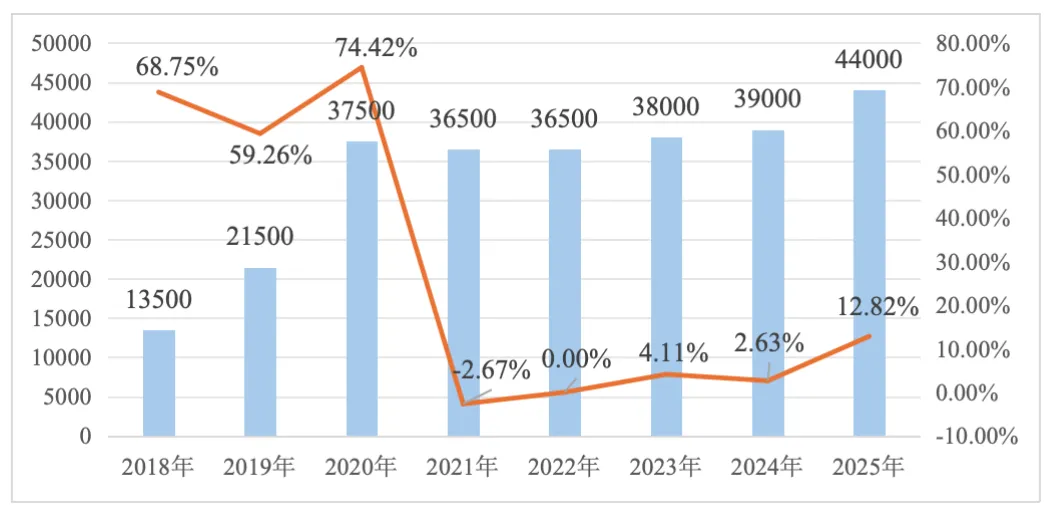
近年来新增专项债额度
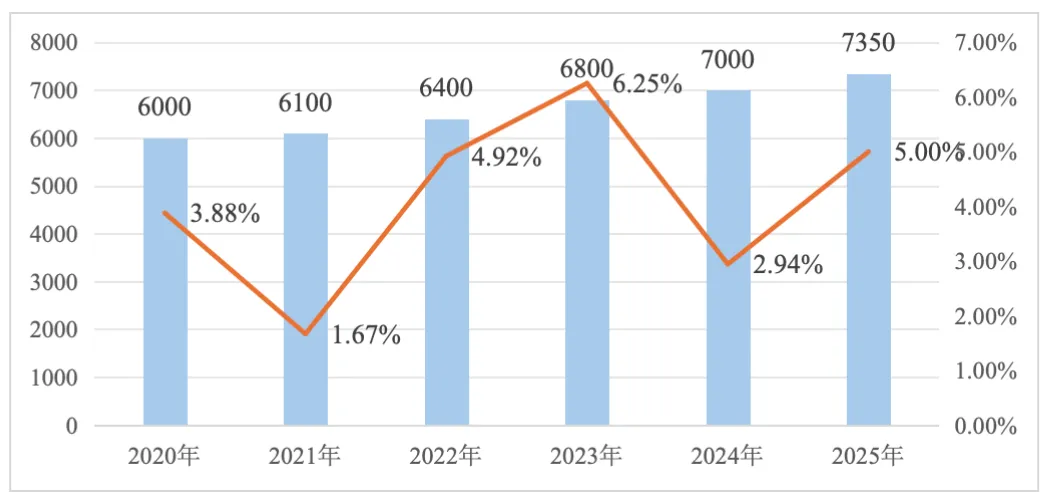
2020-2025年中央预算内投资 三是城投市场化转型持续推进,但转型难度较大。 在地方政府持续推动下,投融资平台公司市场化转型取得了较大的进展。融资平台退出加快,政府融资职能加快剥离。2024年全国“退平台”数量近7000家,宁夏、内蒙古融资平台数量与2023年3月末相比分别压降76%、66.5%,吉林、辽宁压降幅度均超过50%。通过存量债务化解、整合重组、业务转型、深化国资国企改革等措施,城投公司“数量多、规模小、能力弱、作用小”等现状得到了较大的改善,为新型城镇化建设、乡村振兴等战略实施,以及地区经济高质量发展提供了重要支撑。 但城投公司传统的定位及功能使得其长期呈现低质量发展特征,重规模、重融资、重短期,导致长期积累形成债务多、造血功能弱、活力不足等问题,城投公司市场转型压力及难度仍然较大。存量债务压力大,转型包袱重。城投公司资产负债水平普遍较高,债务压力大,再加上当前市场化融资监管趋严,债务包袱拖累市场化转型步伐;市场化程度低,造血能力薄弱。从业务结构看,当期大部分城投还是以政府性业务(公益性项目)为主,市场化业务(经营性项目)占比低,收入与支出的长期不平衡,导致城投公司造血能力低下,难以实现良性循环发展。治理机制滞后,内生动力不足,退平台仅解决“身份问题”,未解决“生存问题”,部分平台退后仍依赖政府信用,政企关系、治理机制、管理方式等改革不到位,转型形神兼备不足。 三、“十五五”趋势 2024年7月15日至18日,党的二十届三中全会通过《中共中央关于进一步全面深化改革、推进中国式现代化的决定》提出 “完善政府债务管理制度,建立全口径地方债务监测监管体系和防范化解隐性债务风险长效机制,加快地方融资平台改革转型”。“十五五”时期,各地将深入贯彻落实中央决策部署,坚持“在发展中化解债务、在化债中促进发展”的工作思路,持续强化地方债务管理,加快退平台推进城投市场转型。 01 地方债务管理全面深化穿透 “十五五”期间,“遏增量、化存量”的核心政策基调将延续并深化。 遏增量方面,将持续保持“零容忍”的高压监管态势。监测口径更全,强化全口径债务监测,实现对政府法定债务、隐性债务、城投经营性债务等“三债统管”的动态精准监控。预算约束更强,将不新增隐性债务作为“铁的纪律”,持续加强预算管理,坚决防止一边化债,一边新增。监管问责更严,强化收集新增隐性债务线索,及时掌握违规举债新手段、新变种,推动监管从事后“救火补漏”向事前“防患于未然”延伸,严格落实地方政府违规举债问责制。 化存量方面,持续推进并动态调整“一揽子化债”,134号文设定的2028年前基本实现隐性债务清零目标将加速推进。地方政府专项债券置换隐性债务仍是重要的隐性债务化解方式;继续推动展期、借新还旧、置换等金融化债,助力城投经营性债务的稳妥化解,降低流动性压力和利息支出成本;利用好REITs、PPP等方式盘活存量资产,统筹各类资源推动化债。 当然,要从根本上解决地方债务问题,还需要深化中央与地方财政体制改革,适当增加地方财政收入,逐步上收事权和支出责任至中央政府,减轻地方政府支出责任和财政压力。 02 城投市场化转型步伐加快 “十五五”期间,加快推进地方投融资平台公司市场化转型仍是地方政府的重点任务之一,推动市场转型过程要处理好化债和发展的关系。 有效防范化解债务风险,防止债务风险暴露影响到企业发展。退平台进程将全面提速,以完成150号文设定的2027年6月末前地方融资平台清零的目标。对于名单内城投公司将充分利用隐债置换政策,实现“自身隐债清零”;名单外的城投公司将积极采取银行贷款展期、借新还旧、置换,存量资产盘活等方式化解债务,以时间换空间,借低还高,借长还短,优化债务结构,缓解债务风险。 在转型发展中增强造血能力,通过发展来化债,推动债务良性循环。城投公司转型核心在于彻底剥离政府融资职能,打破市场对于城投公司由地方政府提供隐性信用担保和兜底的预期,但并非寻求与地方政府完全脱钩。“十五五”期间,城投公司的转型必须从“规模扩张”转向“高质量发展”,从“粗放式管理”转向“精细化管理”。 业务转型方面,要更加充分的结合地方资源禀赋和自身的业务基础,或转为资本运营类国企,或转为产业发展类国企,或转为功能保障类国企,对于市场化经营程度较低、业务转型难度较大的城投平台,应尽快重组或清退。 管理转型方面,依托国资国企改革,厘清政企权责,完善公司治理,建立健全市场化经营机制,推动从依赖政府信用的“物理整合”向具备持续经营能力的“化学融合”实质转变。市场化融资转型,城投公司将重点突破当前融资政策的限制,优化资产结构、提升资产质量,聚焦主责主业,强化企业造血能力,拓宽融资渠道,创新融资模式;与此同时,将抓住政策机遇,更加积极地以市场化方式承接地方政府专项债、超长期特别国债、中央预算内投资项目。 |