睿立方观点
RECUBE VIEWPOINT
|
逆周期调节持续发力 纵观城投债发展逻辑文/朱多策 摘要:本文基于城投债的发行政策背景,梳理出城投债发行环境的发展演变过程,同时对近两年城投债的发行情况进行数据分析,并对未来城投债的短期发展趋势提出预测,以供地方政府和城投公司参考。 一、引言 不论是“国发43号文”切断平台公司政府融资职能,还是资管新政迫使金融业回归本源,或是专项债新政破题起势托底经济,亦或是减税降费和多轮降准纾困市场流动性,财政政策和货币政策的动态调整、地方政府投融资体制的不断变革都恰恰促成了城投公司融资环境变化的发展逻辑。 随着宏观调控在“稳增长”和“防风险”两个目标中不断权衡选择,城投公司的发债环境也经历了由收紧到放松再到收紧的变化趋势。本文从国家发展改革委、证监会和交易商协议对城投债的发行政策变化中梳理出城投公司发债环境的演变过程,同时对近两年城投债的发行情况进行数据分析,并在文章最后对城投债新一轮的发展趋势提出了个人的方向性预测,以供地方政府和城投公司参考。 二、城投债政策的演变之路 (一)剥离融资职能以防化债务风险,放宽发债条件为稳增长、促转型 发展态势:收紧——相对宽松(2014年下旬——2016年中上旬) 从2014年“国发43号文”要求剥离平台公司政府融资职能后,为防范和化解地方政府性债务风险,国家发展改革委由相继出台《关于全面加强企业债券风险防范的若干意见》、《企业债券审核新增注意事项》和《关于进一步改进和规范企业债券发行工作的几点意见》等政策,既对城投公司的发债准入新增审核条件和细化审核要求,又将其发债条件与地方政府负债情况和与当地GDP比例相关联,并要求在债券发行披露文件中不得涉及政府偿债保障措施内容,企业应当依托自身信用完善保障措施,不得新增政府债务。公司债券自2007年诞生以来,由于其发行主体的企业性质限制,城投公司发行公司债规模一直较小。交易商协会对于城投公司发债的核心要求在于“六真原则”,其他条件一直较为宽松,直到“国发43号文”出台后才发文明确不得增加地方政府债务、不通过财政资金直接偿还债务、具有经营性现金流的非公益性项目以及发行主体不在审计署、银监会的融资平台名单内。 2015年,由于经济下行压力加大,国家发展改革委对相关领域发行债券出台了支持政策(如城市地下综合管廊建设等4个专项债发行指引),并于2015年中旬发布了《关于充分发挥企业债券融资功能支持重点项目建设促进经济平衡较快发展的通知》(发改办财金〔2015〕1327号)及补充说明,放宽企业债发行条件,简化发债审批流程,鼓励优质企业发债用于重点领域、重点项目。2015年2月,在交易商协会与主承销商的通气会上,协会释放出对城投公司债务融资工具发行口径放松的信号,一方面放松了额外出具说明的主体范围(对于名单内企业在申请注册时已无存量债务纳入政府负有偿还责任的债务或发行企业不在名单内的不再受限制),另一方面放松了募集资金用途(可用于项目建设、补充营运资金和偿还非政府负有偿还责任的银行贷款),此后交易商协会对于城投债发行要求一直保持宽松态势。城投的公司债发行政策在2015年经历了从大幅宽松到小幅收紧的变化趋势,证监会于2015年1月发布的《公司债券发行与交易管理办法》将公司债发行主体扩大至所有公司制法人,虽将政府融资平台排除在外,但在与交易所通过窗口指导时,对退出银监会名单的类平台公司有所放松,并于2015年7月底对公司债券发行制定了“双50%”(即最近三年政府的现金流入及所属地方政府的收入占比均超过50%)的限制标准,“双50%”标准满足一条即可的要求仍然保持对城投公司发行公司债券的适度放松。 (二)城投融资再收紧以防系统性风险,表外非标严监管以示标准化融资 发展态势:持续收紧(2016年下旬——2018年上半年) 2015年到2016年中上旬相对宽松的政策带来了城投债的高速增长,与此同时也伴随着地方政府和城投公司隐性债务风险的不断显现,防范系统性风险的底线再次被触及,因此,从2016年下旬开始城投公司融资再收紧。2016年9月2日,上交所通过窗口指导对地方融资平台的甄别标准进行了修订,将“双50%”收紧为“单50%”(所属地方政府的收入超过50%),从而避免现金流指标被粉饰或调整的现象。2017年4月底至5月初,财政部接连出台《关于进一步规范地方政府举债融资行为的通知》(财预〔2017〕50号)和《关于坚决制止地方以政府购买服务名义违法违规融资的通知》(财预〔2017〕87号),对地方政府和平台 公司通过以公益性资产和储备土地注资、以储备土地预期收入作为平台公司偿债来源、通过政府购买服务变相融资等违规举债行为列入黑名单。2018年2月13日,国家发展改革委《关于进一步增强企业债券服务实体经济能力严格防范地方债务风险的通知》(发改办财金〔2018〕194号)直接指出纯公益性项目不得作为募投项目申报企业债券。 2017年6月至7月,财政部陆续发布土地储备专项债券和收费公路专项债券的管理办法(试行),以及对项目收益与融资自求平衡的地方政府专项债券进行鼓励试点发行,给城投债的发行带来了一定的挤出效应。随着财政部《关于规范金融企业对地方政府和国有企业投融资行为有关问题的通知》(财金〔2018〕23号)和人民银行 银保监会 证监会 外汇局《关于规范金融机构资产管理业务的指导意见》(银发〔2018〕106号)(以下简称“资管新规”)及配套细则等重要文件的颁布实施,标准化融资被重新定义(银登中心的ABS、北金所债权融资计划等模糊地带被列入非标),非标融资在出资人资金与还款来源审查和表外融资业务“破刚兑”、“去通道”等供需两方面受阻。非标融资的退潮也预示着以城投债、地方政府债为代表的标准化融资渠道的进一步打开。 (三)专项债逆周期调节精准发力,城投债政策边际放松趋势向暖 发展态势:适度放松——小幅收紧(2018年下半年——2019年) 此前城投公司的发债政策一直保持收紧,2018年下半年以后,国家为了避免形成“半拉子”工程,精准发力保障平台公司在建项目后续融资。7月23日国常会提出要引导金融机构按照市场化原则保障融资平台公司合理融资需求,对必要的在建项目避免资金断供、工程烂尾。8月18日,银保监会发布的《关于进一步做好信贷工作提升服务实体经济质效的通知》(银保监办法〔2018〕76号)再次重申上述要求。10月31日,《国务院办公厅关于保持基础设施补短板力度的指导意见》(国办发〔2018〕101号)要求金融机构对平台公司运作规范的、有一定收益的在建项目加大信贷支持,不得盲目抽贷、压贷或停贷,防范存量隐性债务资金链断裂风险。12月13日,国家发展改革委发布《关于支持优质企业直接融资进一步增强企业债券服务实体经济能力的通知》(发改财金〔2018〕1806号),为需满足主体信用等级AAA、资产总额、营业收入、资产负债率等指标位于行业领先地位等硬性条件的优质企业开通企业债审核快速通道。 2019年2月1日,国家发展改革委组织开展了已发行企业债券存续期监督检查和2019年企业债券本息兑付等风险的全面排查工作,并强调对在建项目融资、基础设施补短板等领域加大支持力度。3月,交易所窗口指导放松了城投公司发行公司债的申报条件,对于6个月内到期的债务,以借新还旧为目的发行公司债,放开“单50%”的限制,但不允许配套补流。6月10日,中共中央办公厅发布《关于做好地方政府专项债发行及项目配套融资工作的通知》(以下简称“专项债新政”),专项债新政指出对存量债务中的必要在建项目,允许融资平台在不扩大建设规模和防范风险前提下与金融机构协商继续融资,满足一定条件下,专项债还可用于项目资本金或进行发行城投债等市场化融资。 2019年9月4日,国常会要求提前下达的专项债资金不得用于土地储备和房地产相关领域、置换债务以及可完全商业化运作的产业项目,虽然以土地类投资为目的专项债将受到限制,但土地收入作为项目收入仍将发挥较大作用。10月14日,据新京报报道,有券商接到证券会窗口指导,9月19日以后受理的私募公司债,规模超过净资产40%的部分只能用于借新还旧,公私募分别独立按净资产40%测算额度。从2018年接连的城投非标违约到2019年“16呼和经开PPN001”技术性违约和河南漯河市召陵区城投定向工具延期,城投债的“刚兑信用”神话也在不断经受着挑战。 三、近年城投债发行盘点 (一)全国发行数量和规模继续增长,银行间市场产品更受城投青睐 2019年专项债等各项政策利好和资金面整体趋势宽松(央行定向/全面降准释放逾万亿资金)带来了城投债发行的大幅度回暖。截至2019年12月31日,我国债券市场全年发行城投债4772只,较2018年上升50.30%;累计发行规模为40890.37亿元,同比增长42.31%;城投债在经历2017年低谷后持续回升放量。从净融资量来看,2019年城投债实现净融资15156.05亿元,在经历了2017年、2018年城投债集中兑付高峰后,净融资量回到较高水平,但2019年偿债压力仍较大。
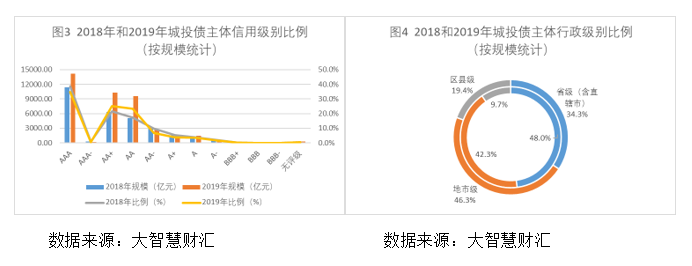
从城投债券各品种发行规模的变化来看,银行间市场产品为绝对发行主力,其中中期票据在2017年与2018年均稳居第一,占比分别为22.2%和28.5%,2018年中期票据、超短期融资券和公司债券的发行规模同比增长较快,短期融资券和私募债占比小幅缩小,企业债券和定向工具由于发行规模的不同幅度下滑导致占比缩小幅度较大。在复杂的融资环境下,中短期配置和市场接受度较高的中期票据和超短融资券愈发受到市场青睐。 (二)发行人信用级别重心小幅下移,中低行政等级城投发债环境向好 2018年和2019年,城投债发行人信用级别在A级别、B级别和无评级三大类级别中各级别均有涉及,主要集中在AAA、AA+和AA三个级别。2019年度AAA级别主体共发行城投债1147只,发行规模为14154.77亿元,规模占比34.6%,位居第一,发行规模较2018年同比增长24.74%,占比有所下降;2019年AA+和AA级别主体分别发行城投债1259只和1452只,发行规模分别为10247.23亿元和9577.46亿元,较2018年同比增幅分别为62.04%和89.87%。说明在城投债市场回暖后,发行主体信用级别呈现中心下移的趋势。此外,2019年城投公司主体评级或展望上调次数和主体个数较2018年均有所增加,说明城投公司在获得地方政府的支持减弱的同时,政策支持和城投公司转型加快对自身有效资产规模、营业收入和偿债能力的改善正逐步显现。
从发行主体行政级别来看, 2019年省级(含直辖市)、地市级和区县级城投公司发行规模分别为14013.14亿元、18936.86亿元和7940.37亿元,其中地市级主体发行规模占比跃居第一,区县级主体发行规模占比较2018年增长翻一倍。说明低行政级别的小规模城投公司的发债环境得到一定改善。 四、城投债未来发展预测 (一)政策仍边际宽松,转型化债是关键 财政部于2019年末提前下达了2020年1万亿专项债额度,在专项债用作资本金的领域扩大的同时,其资金使用监管趋严(不得用于土地类专项债)。预计2020年城投公司短期流动性仍持续改善,但对于以土地、棚改为主业的城投公司而言,资金来源的受限将影响其再融资能力。2020年“资管新规”过渡期将终结,非标产品即将到期回表或偿还,非标发行主体的再融资压力将增大。2019年12月初,监管部门发出讯息允许融资平台债权人将到期债务转让给AMC,但不得通过收购到期债务方式变相提供融资,此次AMC债务化解的方式比金融机构此前的债务置换方式对化解平台债务更加有效,但对于资质较弱的城投公司利好有限。总体来看,明年经济本身下行压力对逆周期调节仍有诉求,预计各种类城投债的发行约束条件基本保持相对宽松稳定。 (二)城投债存量攀升,到期或回售压力大 伴随近两年城投债发行规模持续走高,城投债存量规模大幅攀升。根据大智慧财汇统计,截至2019年12月31日,全国各地城投债余额逾10万亿,存续城投债数量为11143只,其中附有回售条款的超3000只。2020年城投债到期量达1.56万亿(为2019年的1.32倍),若考虑回售,则到期量为2.41万亿(为2019年的1.18倍)。总体来看,2020年信用债市场继续下行,未来三年城投公司(尤其是低信用级别公司)到期或回售和再融资压力仍较大,与债券持有人的协调展期、降低回售率和增强企业自身现金流是缓解和克服压力的关键。 (三) “城投信仰”依旧坚挺,信用分化格局延续 2019年信用债发行利率整体呈下降态势,信用利差进一步压缩,截至目前各等级信用利差处于历史偏低位置,中低等级信用利差下行幅度相比高等级较大,城投债仍是信用利差压缩行情中最受益板块,“城投信仰”短期内依旧坚挺。2019年信用债违约数量相比2018年明显增多,投资者风险偏好明显下降,导致高等级(AAA和AA+)信用债收益率曲线下行幅度超过低等级(AA和AA-)。随着“宽货币”到“宽信用”的传导机制不断加快,预测2020年城投债发行利率仍有一定下行空间,但不同信用级别的城投债分化仍然显著。 本文为睿立方咨询原创,转载请联系marketing@cnricc.com。 |